Consolidar créditos em Portugal: como funciona e quando compensa
Ao consolidar os seus créditos reduz a prestação mensal e simplifica pagamentos; compare TAEG e MTIC e peça uma simulação independente antes de assinar.
Consolidar créditos em Portugal: como funciona e quando compensa
Consolidar créditos pode reduzir a prestação mensal e simplificar os pagamentos, mas normalmente aumenta o custo total do crédito, por isso compare sempre a TAEG e o MTIC antes de assinar qualquer proposta. As regras do Banco de Portugal sobre prevenção do incumprimento dão proteção adicional ao processo. Um serviço independente pode ajudá-lo a comparar propostas sem custos antes de decidir.
Em resumo:
A consolidação de créditos pode aumentar significativamente o custo total do crédito, especialmente se o prazo se alongar demasiado, devido ao aumento do MTIC.
Após pedir a consolidação, é fundamental comparar sempre a TAEG e o MTIC entre propostas, optando por contratos com menores encargos totais, não apenas pelo valor da prestação mensal.
Consolidar créditos com garantias hipotecárias costuma ter custos mais elevados inicialmente, mas beneficia de taxas mais baixas devido à redução do risco para a instituição financeira.
Antes de avançar, convém consultar o relatório da Central de Responsabilidades de Crédito e verificar o registo no Banco de Portugal para evitar surpresas ou propostas pouco favoráveis.
A resposta das instituições a pedidos de consolidação costuma demorar até 15 dias, dependendo da complexidade da documentação e do tipo de garantias envolvidas.
Poupamosjuntospoupamosjuntos.comCompare melhor as suas opções de créditoA Poupamos Juntos analisa as suas faturas e apresenta propostas de poupança, com aconselhamento independente e acompanhamento personalizado.Conhecer a Poupamos Juntos
Índice
O que é crédito consolidado: definição prática em Portugal
Como funciona na prática: passo a passo do pedido ao contrato
Que créditos pode juntar num crédito consolidado
Quando compensa: vantagens práticas da consolidação
Riscos e custos a considerar antes de avançar
Consolidação com ou sem hipoteca: diferenças essenciais
Checklist: o que verificar antes de assinar qualquer proposta
Pedir consolidação: prazos e o que esperar do processo
Consolidação vs renegociação: critérios para escolher
Perspetiva Poupamos Juntos: como podemos ajudar na consolidação
O que realmente importa antes de consolidar
Como começar com a Poupamos Juntos (passos práticos)
Perguntas frequentes
Fontes
O que é crédito consolidado: definição prática em Portugal
Consolidar créditos significa reunir várias dívidas num único contrato novo, substituindo as prestações anteriores por uma só, com uma instituição e um plano de pagamento. É diferente de renegociar, onde os contratos originais se mantêm mas as condições são ajustadas, e também diferente de uma simples reestruturação pontual de uma dívida específica.
A comparação entre propostas deve assentar na Taxa Anual de Encargos Efetiva Global (TAEG), que inclui juros e a generalidade dos encargos associados, e no Montante Total Imputado ao Consumidor (MTIC), que mostra quanto vai pagar no total até ao fim do contrato. Uma prestação mensal mais baixa pode esconder um MTIC bastante superior quando o prazo se alarga.
Como funciona na prática: passo a passo do pedido ao contrato
O processo de consolidação segue normalmente uma sequência previsível, embora os prazos variem consoante a instituição e a complexidade das garantias envolvidas.
Reunião de todos os contratos ativos e dos respetivos saldos em dívida, incluindo cartões, crédito pessoal e eventual crédito habitação.
Entrega de documentos de rendimento, despesas fixas e histórico de pagamento à instituição escolhida.
Avaliação da capacidade financeira e, quando aplicável, apresentação de proposta no prazo máximo de 15 dias após a receção dos elementos necessários, conforme previsto nas regras de prevenção do incumprimento do Banco de Portugal.
Assinatura do novo contrato, que liquida os créditos anteriores e cria um único quadro de amortização.
Início da nova prestação, geralmente no mês seguinte à liquidação dos contratos antigos.
O quadro de amortização passa a mostrar uma só linha de capital, juros e encargos, o que facilita o acompanhamento do orçamento mensal.
Que créditos pode juntar num crédito consolidado
A maioria das instituições aceita incluir vários tipos de dívida na mesma operação, mas cada categoria tem particularidades próprias.
Cartões de crédito e linhas de crédito renovável, geralmente os primeiros candidatos pela taxa elevada.
Crédito ao consumo e crédito automóvel, normalmente sem exigência de garantia adicional.
Crédito habitação, que pode ser incluído com ou sem hipoteca, consoante o montante e o perfil de risco.
Antes de avançar, vale a pena consultar o relatório da Central de Responsabilidades de Crédito, que mostra todas as responsabilidades registadas em seu nome e é a base usada pelos bancos para avaliar o pedido.
Quando compensa: vantagens práticas da consolidação
A consolidação costuma compensar quando há várias prestações dispersas, com taxas diferentes, que juntas pesam de forma difícil de gerir no orçamento mensal. Reunir tudo numa só prestação simplifica a vida financeira e reduz o risco de esquecer pagamentos.
Esta solução está também alinhada com o objetivo de prevenção do incumprimento definido pelo Banco de Portugal: quando o alívio imediato evita atrasos e entrada em incumprimento, a consolidação cumpre uma função de proteção, mesmo que implique custos adicionais a prazo. Faz mais sentido para quem tem créditos com taxas elevadas e dificuldade real em cumprir os valores mensais atuais.
Riscos e custos a considerar antes de avançar
O principal risco da consolidação é o alargamento do prazo de pagamento, que reduz a prestação mas aumenta o MTIC, por vezes de forma significativa. Pagar menos por mês durante mais anos pode significar pagar bastante mais juros ao longo do contrato.
Existem ainda limites legais a comissões: nos contratos com taxa variável, a comissão de reembolso antecipado não pode exceder 0,5% do montante reembolsado, e nos contratos com taxa fixa o limite sobe para 2%, segundo o Portal do Cliente Bancário. A capitalização de juros moratórios só é permitida com acordo escrito no âmbito da reestruturação ou consolidação.
Consolidação com ou sem hipoteca: diferenças essenciais
Quando a consolidação envolve crédito habitação, é frequente constituir ou manter uma garantia hipotecária, o que implica custos notariais e de registo adicionais face a uma consolidação sem hipoteca, tendo a TAEG tendência a ser mais baixa quando há garantia real, precisamente porque o risco para a instituição diminui.
Sem hipoteca, o processo é mais rápido e simples, mas a taxa aplicada costuma ser superior. Vale também confirmar o impacto nos seguros associados ao crédito original, que podem exigir atualização.
Checklist: o que verificar antes de assinar qualquer proposta
Antes de assinar qualquer contrato de consolidação, há um conjunto de verificações que reduzem o risco de surpresas desagradáveis mais tarde.
Compare sempre a TAEG e o MTIC entre propostas, nunca apenas o valor da prestação mensal.
Exija o quadro de amortização completo, com a decomposição de capital, juros e outros encargos, um direito garantido pelo Portal do Cliente Bancário.
Confirme todas as comissões aplicáveis, incluindo custos de terceiros como avaliação de imóvel ou registo.
Consulte o relatório da Central de Responsabilidades de Crédito antes de negociar, para saber exatamente qual é a sua exposição total.
Verifique se o intermediário de crédito está registado junto do Banco de Portugal, antes de confiar numa proposta.
Calcule o impacto real no orçamento mensal, incluindo o efeito do novo prazo na poupança disponível a longo prazo.
Dica profissional: peça sempre duas ou três propostas de instituições diferentes antes de decidir, mesmo que a primeira pareça vantajosa.
Pedir consolidação: prazos e o que esperar do processo
Os prazos de resposta das instituições não são arbitrários: quando aplicável no âmbito da prevenção do incumprimento, a instituição deve apresentar uma proposta no prazo máximo de 15 dias após receber os elementos necessários do cliente, segundo o Portal do Cliente Bancário.
Entrega de documentos e pedido formal de consolidação junto da instituição escolhida.
Análise da capacidade financeira, que pode demorar mais tempo quando há garantias hipotecárias envolvidas.
Resposta formal com proposta detalhada, incluindo TAEG, MTIC e quadro de amortização.
Assinatura e transição: as prestações antigas mantêm-se até à liquidação efetiva dos contratos anteriores.
O tempo total até à decisão depende sobretudo da complexidade da documentação e do número de créditos envolvidos.
Consolidação vs renegociação: critérios para escolher
Renegociar faz sentido quando quer manter os contratos originais e apenas reduzir o spread ou a taxa aplicada, sem criar um novo contrato nem alterar garantias. Consolidar faz mais sentido quando o objetivo é unificar várias prestações dispersas numa só, mesmo que isso implique um novo contrato e, por vezes, um prazo mais longo.
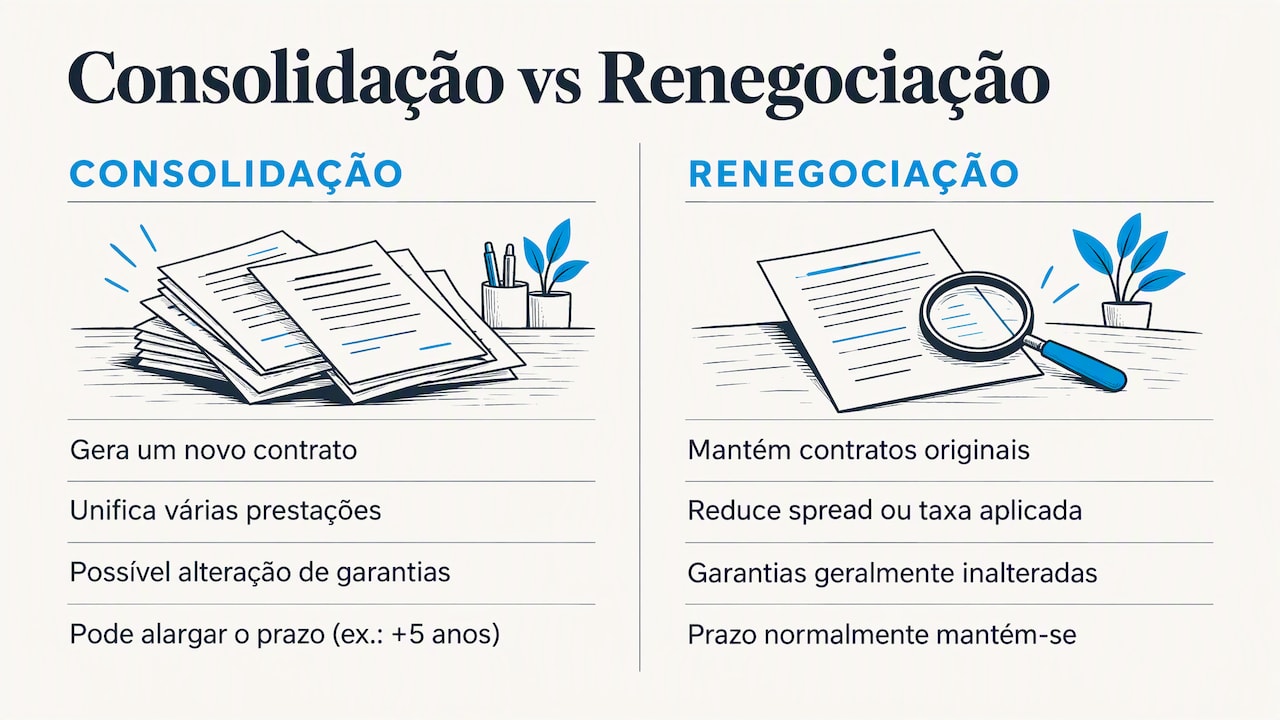
Os critérios mais úteis para decidir são o TAEG médio ponderado dos créditos atuais, o MTIC estimado da nova proposta, o prazo restante em cada contrato e os custos de transição, como comissões de reembolso antecipado. Por exemplo, se três créditos têm TAEG entre 8% e 15%, e a proposta de consolidação oferece uma TAEG única de 9%, mas alarga o prazo em cinco anos, o MTIC final pode acabar superior ao somatório atual: vale sempre fazer as contas antes de decidir.
Perspetiva Poupamos Juntos: como podemos ajudar na consolidação
Na Poupamos Juntos, trabalhamos como serviço independente e gratuito de aconselhamento em crédito habitação, crédito ao consumo, seguros e despesas de energia e telecomunicações, sem burocracia para quem nos procura. O nosso método parte da análise das faturas e contratos atuais do cliente, para propor soluções de poupança personalizadas e acompanhar todo o processo até à concretização.
Já identificámos 2,4 milhões de euros em poupanças para mais de 300 famílias, com uma taxa de satisfação de 5 em 5. Recorrer a um serviço independente faz sentido quando há vários créditos e seguros dispersos e falta tempo ou confiança para comparar propostas sozinho.
O que realmente importa antes de consolidar
A conversa pública sobre consolidação de créditos foca-se quase sempre na prestação mensal mais baixa, e isso é um erro de perspetiva. O número que devia liderar qualquer decisão é o MTIC, não a prestação, porque é ele que revela se está a resolver um problema de liquidez ou a criar um problema de custo maior daqui a cinco anos.
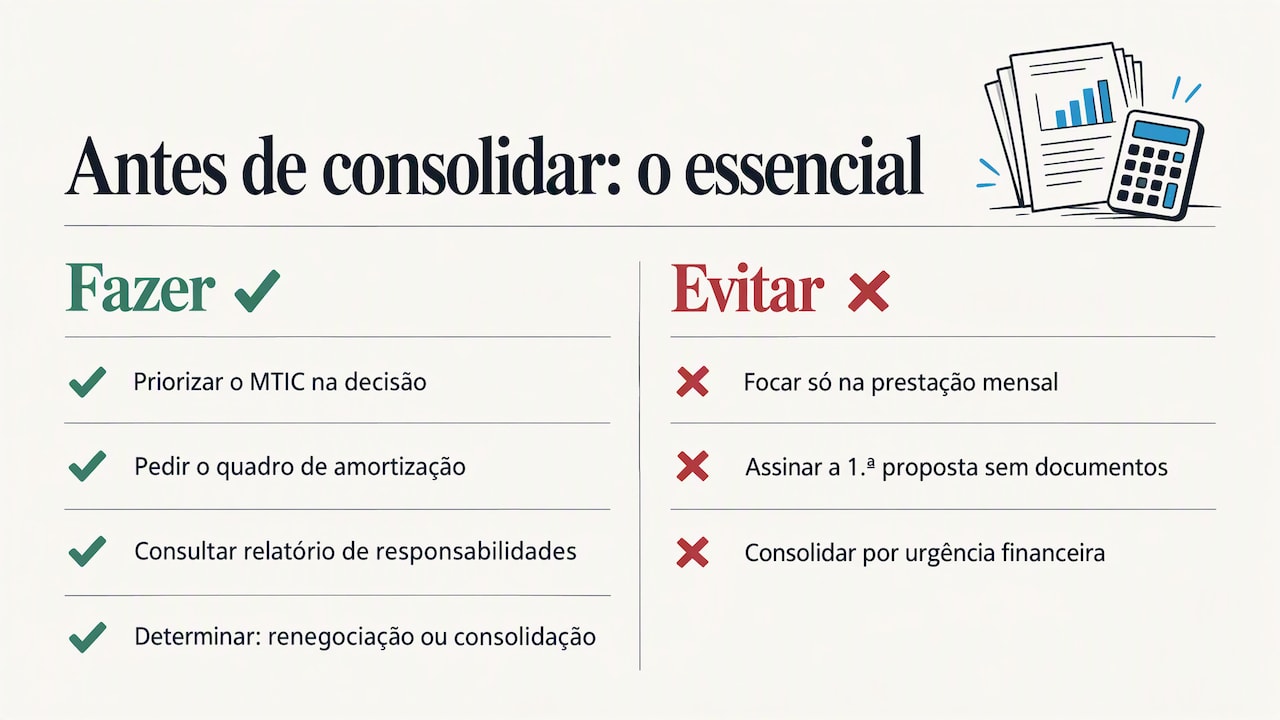
Também notamos que muitos consumidores assinam a primeira proposta que recebem, sem pedir o quadro de amortização nem consultar o relatório de responsabilidades de crédito. Essa pressa custa dinheiro: as instituições sabem que a urgência financeira reduz o poder negocial do cliente.
A prioridade devia ser sempre esta: perceber se o problema é de curto prazo, resolúvel com renegociação simples, ou estrutural, exigindo consolidação. Consolidar sem fazer essa distinção resolve o sintoma e agrava a causa.
— Eduardo Fernandes
Como começar com a Poupamos Juntos (passos práticos)
Se preferir ajuda prática em vez de comparar propostas sozinho, o nosso contacto inicial inclui uma análise das suas faturas e contratos atuais, seguida de simulação e apresentação de propostas de poupança, sem compromisso.
Enviamos uma proposta personalizada depois de analisar os seus contratos de crédito e seguros.
O serviço não tem custos para o cliente final; a remuneração ocorre através de parceiros financeiros quando há contratação efetiva.
Pode começar pela página principal da Poupamos Juntos ou consultar o guia sobre redução da prestação do crédito habitação.
Fale connosco antes de assinar qualquer consolidação: a segunda opinião é gratuita e pode poupar-lhe anos de juros desnecessários.
Este artigo fornece informações gerais e não substitui o aconselhamento de um consultor financeiro qualificado. Consulte um profissional financeiro qualificado sobre o seu caso antes de agir com base neste conteúdo.
Perguntas frequentes
É possível consolidar créditos em Portugal?
Sim, a maioria dos bancos e intermediários de crédito autorizados em Portugal oferece consolidação de créditos, reunindo cartões, crédito pessoal, crédito automóvel e, em certos casos, crédito habitação num único contrato. Convém confirmar sempre se o intermediário está registado junto do Banco de Portugal.
Qual é o melhor crédito consolidado em Portugal?
Não existe uma proposta universalmente melhor: depende da TAEG, do MTIC e do prazo oferecido por cada instituição em função do seu perfil de risco. Comparar várias propostas, com o apoio de um serviço independente como o nosso, ajuda a identificar qual reduz efetivamente o custo total.
Como conseguir 1000 euros rapidamente?
Antes de recorrer a crédito rápido para cobrir uma necessidade pontual, vale verificar se já tem margem disponível em linhas de crédito existentes, o que evita abrir um novo contrato com custos adicionais. Consolidar dívidas dispersas pode também libertar capacidade financeira mensal sem contrair crédito novo.
Quanto tempo demora um crédito consolidado?
O tempo até à decisão depende da complexidade da documentação e de existirem ou não garantias hipotecárias envolvidas. Quando aplicável no âmbito da prevenção do incumprimento, a instituição deve responder com uma proposta em até 15 dias após receber os elementos necessários, segundo o Portal do Cliente Bancário.
Fontes
Recomendações
Quer perceber quanto pode poupar?
Peça uma simulação gratuita e receba acompanhamento sem compromisso.
Quero começar a poupar agora
Poupamos Juntos · Decisões financeiras mais inteligentes.
© 2026 Poupamos Juntos. Todos os direitos reservados.